Ce que vous avez construit doit revenir à ceux que vous aimez.
Des choix prévus par la loi peuvent réduire ce que paieront vos enfants. Le simulateur vous montre de combien.
Vous aidez vos parents ? Offrir l’audit
- Cabinet CIF
- ORIAS n° 25008994
- En lien avec votre notaire
- Rapport sous 10 jours ouvrés
Combien paieraient vos enfants ?
Sans donner votre nom : vous voyez l’impôt sur votre succession, et ce que la loi permet de changer.
VOTRE ESTIMATION
Étape 1 sur 7 · environ 2 minutes
Quelle est votre situation ?
Un couple de 68 ans, deux enfants, 1,2 M€
- Sans rien préparer
- En préparant
- 41 635 €
d’impôt sur la succession pour leurs deux enfants
Ce qui change
Des dons familiaux
31 865 € par parent et par enfant.
L’assurance-vie
200 000 € versés avant 70 ans.
La nue-propriété de l’appartement loué
En gardant les loyers.
Famille fictive. Hypothèses de calcul sur la page des exemples.
Pourquoi y penser maintenant
Rien ne se décide dans l’urgence. Mais trois règles de la loi dépendent d’une date ou de votre âge.
Jusqu’au 31 décembre 2026
Le don pour un logement
Chaque parent peut donner jusqu’à 100 000 € sans impôt à un enfant ou un petit-enfant pour acheter un logement neuf ou faire des travaux de rénovation énergétique. Une prolongation jusqu’en 2030 est en discussion au Parlement.
Art. 790 A bis du CGI
Avant 70 ans
Les versements en assurance-vie
Les sommes versées avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire. Pour les versements faits après 70 ans, l’abattement est de 30 500 € pour l’ensemble des bénéficiaires.
Art. 990 I et 757 B du CGI
Tous les 15 ans
Les abattements se renouvellent
Chaque parent peut donner 100 000 € à chaque enfant sans impôt. Cet abattement se reconstitue 15 ans après la donation : commencer tôt laisse le temps de l’utiliser plus d’une fois.
Art. 779, I et 784 du CGI
Règles du Code général des impôts en vigueur au 20 octobre 2026.
Ce que vous recevez
- Un rapport écrit, établi à partir de vos documents.
- Ce que paierait chacun de vos héritiers, au premier puis au second décès.
- Deux rendez-vous de 30 minutes, en visio ou par téléphone : l’un pour réaliser l’audit, l’autre pour vous remettre le rapport.
Audit successoral
Famille Exemple
- Situation
- Couple marié, communauté réduite aux acquêts, 2 enfants
- Patrimoine retenu
- 1 200 000 €
- Barème appliqué
- en vigueur au 20 octobre 2026
Document établi à partir des pièces transmises par la famille. Il ne constitue pas un acte notarié.
1 / 14
Droits au premier décès et au second décès, héritier par héritier
Premier décès (M. Exemple)
Mme Exemple, conjointe
- Part reçue
- —
- Abattement
- Exonérée
- Impôt
- 0 €
Claire, enfant
- Part reçue
- 300 000 €
- Abattement
- 100 000 €
- Impôt
- 38 194 €
Paul, enfant
- Part reçue
- 300 000 €
- Abattement
- 100 000 €
- Impôt
- 38 194 €
Second décès (Mme Exemple)
Claire, enfant
- Part reçue
- 300 000 €
- Abattement
- 100 000 €
- Impôt
- 38 194 €
Paul, enfant
- Part reçue
- 300 000 €
- Abattement
- 100 000 €
- Impôt
- 38 194 €
Total sur les deux successions152 777 €
Points d’attention relevés
- Aucune donation réalisée : l’abattement de chaque enfant est entièrement disponible.
- Résidence principale : 58 % du patrimoine, peu de liquidités pour payer l’impôt.
- Contrat d’assurance-vie sans clause bénéficiaire rédigée sur mesure.
6 / 14
Comment ça se passe
- Vous nous parlez de votre famille et de ce qui compte pour vous.
- Nous calculons, à partir de vos documents, ce que paierait chacun.
- Nous vous proposons une stratégie, avec les montants et le calendrier.
- Votre notaire rédige les actes : donation, testament.
Offrez l’audit à vos parents
Un cadeau qui ouvre la conversation, sans la forcer.
Le rapport reste le leur : ce sont eux qui nous confient leurs documents.
Le cabinet Zolias
Un cabinet de gestion de patrimoine de 10 associés partout en France, spécialisé dans la transmission.
Conseiller en investissements financiers (CIF)
Inscrit à l’ORIAS sous le n° 25008994.
Courtier en opérations d’assurance (COA)
Statut enregistré à l’ORIAS, sous le même numéro.
Adhérent de la CNCEF Patrimoine
Association professionnelle agréée par l’AMF. N° d’adhérent : 25/862205.
Responsabilité civile professionnelle
Souscrite auprès de Markel Insurance SE.
Zolias Transmission fait partie du groupe Zolias Conseil.
Rendez-vous en visio ou par téléphone, où que vous habitiez.
Qui vous accompagne
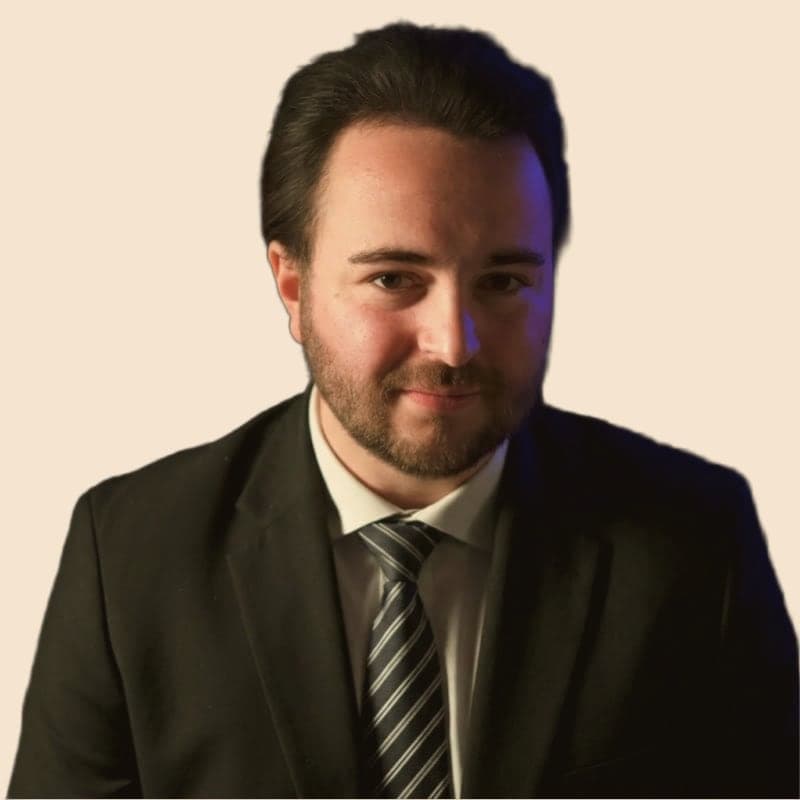
Vincent Rouffineau-Charrier, président de Zolias
- Diplômé en ingénierie patrimoniale
- Titulaire de la certification professionnelle AMF
- Conseiller en investissements financiers (CIF) et courtier en opérations d’assurance (COA)
Vos questions
Mes enfants paieront-ils forcément un impôt sur ma succession ?
Non. Chaque enfant reçoit 100 000 € de chacun de ses parents sans impôt. En dessous, il n’y a rien à payer ; au-delà, le barème s’applique, de 5 % à 45 %. Le simulateur vous donne l’ordre de grandeur en environ 2 minutes.
Qui réalise l’audit ?
Un conseiller du cabinet ZOLIAS SAS, conseiller en investissements financiers (CIF) inscrit à l’ORIAS sous le n° 25008994 et adhérent de la CNCEF Patrimoine. L’audit est la première étape de notre mission de conseil patrimonial : il est réalisé dans le cadre d’une lettre de mission signée par la personne auditée. Les actes, comme une donation ou un testament, sont rédigés par votre notaire.
Pourquoi l’audit est-il payant ?
Parce que c’est un travail sur vos documents, et non une simulation automatique. Vous payez un calcul, pas un produit : l’audit ne vous engage à aucune souscription, et vous restez libre de vous arrêter après.
Travaillez-vous avec mon notaire ?
Oui. Nous chiffrons et organisons ; votre notaire rédige les actes, comme les donations ou le testament. Si vous n’avez pas de notaire, nous pouvons vous en indiquer un.
Puis-je offrir l’audit à mes parents ?
Oui. Laissez votre numéro : nous vous rappelons pour préparer le cadeau avec vous. L’audit reste celui de vos parents : ce sont eux qui nous confient leurs documents, signent la lettre de mission et reçoivent le rapport.